La distribution informatique a enregistré un troisième trimestre particulièrement solide en Amérique du Nord. Selon les dernières données d’IDC, les grossistes informatiques américains et canadiens ont généré 28,9 milliards de dollars de chiffre d’affaires au troisième trimestre 2026, en hausse de 29,2% sur un an. Sur les neuf premiers mois de l’année, leurs revenus atteignent 79,4 milliards de dollars, soit une progression de 20%.
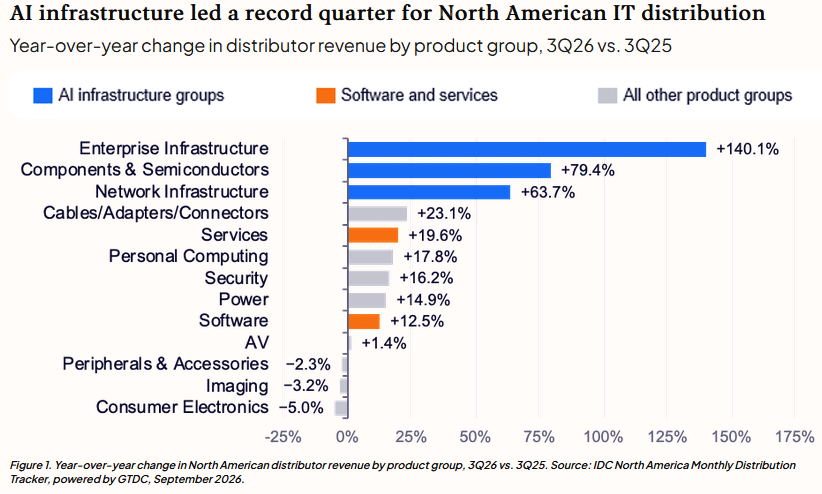
Cette croissance exceptionnelle est principalement tirée par les investissements dans les infrastructures d’intelligence artificielle. Les ventes d’infrastructures d’entreprise ont bondi de 140,1%, à 3 milliards de dollars, celles de composants et semi-conducteurs de 79,4%, à 2,4 milliards, et celles d’infrastructures réseau de 63,7%, à 3,9 milliards. Ces trois catégories concentrent à elles seules 4,3 milliards de dollars de croissance supplémentaire, soit les deux tiers de la progression totale du marché.
« Les infrastructures d’IA ne sont plus seulement l’affaire des hyperscalers. Les grossistes fournissent des serveurs, du stockage et des équipements réseau à haut débit aux partenaires de l’écosystème qui développent des capacités d’IA. Leur aptitude à sécuriser les approvisionnements et à faire avancer les transactions a contribué à porter le channel à un nouveau record », commente Brendan Rouse, analyste chez IDC, spécialisé dans les écosystèmes de partenaires et les canaux de distribution.
Les serveurs (+154,7%), les unités de stockage (+153%) et les commutateurs Ethernet (+73,7%) figurent parmi les segments les plus dynamiques. Les logiciels (+12,5%, à 5,5 milliards de dollars), les PC (+17,8%, à 5,1 milliards) et les services (+19,6%, à 3,9 milliards) affichent également de solides performances. À l’inverse, quelques catégories restent à la peine, notamment l’électronique grand public (−5,0%), l’imagerie (−3,2%) et les périphériques et accessoires (−2,3%).
IDC souligne toutefois que la hausse des prix des mémoires et du stockage contribue à gonfler les revenus, tout en accentuant les tensions sur l’approvisionnement. Ces contraintes devraient persister en 2027. Le cabinet anticipe néanmoins la poursuite de la dynamique des infrastructures IA, tandis que la demande de PC pourrait ralentir en fin d’année après une période d’achats anticipés.
Nos lecteurs ont lu ensuite
 Les dépenses d’infrastructure cloud repartent à la hausse au troisième trimestre 2021
 Les dépenses d’infrastructures cloud en croissance de 12,4% au quatrième trimestre 2019
 Serveurs : Dell numéro un mondial en valeur au premier trimestre sur un marché en ébullition
 Repli marqué des ventes de serveurs et de stockage au premier trimestre
 L’actualité channel de l’été en un seul coup d’œil